António Soares da Rocha Direito | Justiça | Fiscalidade | Sociedade | Karate | LOJA (Minutas Gerais)
TÍTULO
A Trilogia do IRC: Da Contabilidade à Fiscalidade em Perspetiva Analítica
(Estudo Integrado sobre Incidência, Liquidação e Obrigações Acessórias do IRC)
A Deus,
que não faz as coisas como queremos,
mas faz como deve ser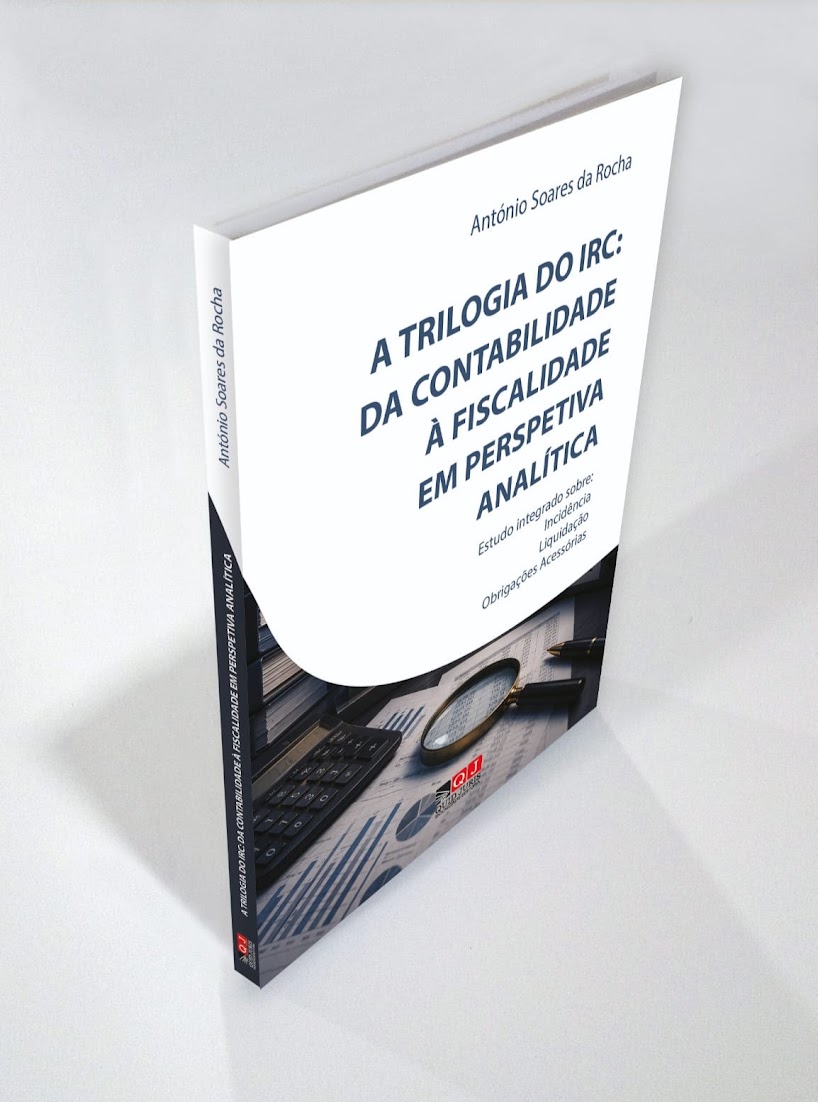
Prefácio
Este trabalho nasceu da convicção de que compreender o IRC exige mais do que conhecer normas: requer perspetiva sobre a sua relação intrínseca com a contabilidade e a prática fiscal. O Imposto sobre o Rendimento das Pessoas Coletivas, designado pelo acrónimo, IRC, constitui um dos pilares fundamentais do sistema fiscal português, incidindo sobre os rendimentos obtidos por empresas e outras entidades com ou sem personalidade jurídica. Este trabalho foi concebido para servir como um guia claro, estruturado e operacional, destinado a estudantes, profissionais e todos aqueles que necessitam de compreender o funcionamento do IRC de forma prática e fundamentada, com algumas ilustrações que suavizam o texto e engrandecem a qualidade do nosso estudo.
Ao longo dos capítulos, são apresentados os conceitos essenciais, acompanhados da legislação aplicável, devidamente integrada no contexto em que é relevante. Em vez de remeter o leitor para anexos dispersos, optamos por inserir os artigos do Código do IRC (CIRC) e demais diplomas diretamente nos pontos onde são necessários para a compreensão da matéria.
Esta abordagem permite uma leitura mais fluida, uma ligação imediata entre teoria e norma jurídica e uma maior autonomia no estudo.
O trabalho segue a estrutura lógica do próprio imposto: desde a incidência, passando pelos benefícios fiscais, pelas não-sujeições, pela transparência fiscal, pela determinação do lucro tributável, pela determinação da matéria coletável, e estendendo-se até à liquidação e cobrança. Em concomitância, constitui igualmente nossa preocupação, a passagem por ajustamentos fiscais, regimes especiais, obrigações declarativas, taxas aplicáveis e a análise contextual europeia. Sempre que pertinente, são incluídas notas explicativas, exemplos práticos e referências cruzadas entre artigos, facilitando a consolidação do conhecimento.
O objetivo é simples: transformar o estudo do IRC numa experiência clara, acessível e tecnicamente rigorosa, sem perder de vista a complexidade inerente ao direito fiscal.
CONCLUSÃO FINAL
A trilogia IRC – Contabilidade – Fiscalidade
Ao longo desta obra, procuramos explorar o Imposto sobre o Rendimento das Pessoas Coletivas (IRC) para além da sua função normativa, revelando-o como um elemento vivo do tecido económico, interligado à contabilidade, à gestão empresarial e às escolhas estratégicas das organizações. Desde a análise da legislação e dos princípios que regem o IRC até à observação das práticas contabilísticas e fiscais das empresas, ficou patente que a tributação corporativa não é apenas um instrumento de arrecadação, mas também um espelho das decisões, da responsabilidade social e da ética empresarial.
A reflexão desenvolvida demonstrou que o IRC molda comportamentos, influencia investimentos e condiciona a alocação de recursos. A contabilidade e a fiscalidade surgem, assim, como disciplinas inseparáveis, cujo diálogo permite interpretar e antecipar os impactos económicos das decisões empresariais. Mais do que seguir normas, exige-se uma leitura crítica e contextualizada, capaz de equilibrar rigor técnico com sensibilidade estratégica, interpretando cada regra à luz das realidades económicas e sociais.
O estudo também evidenciou que o IRC funciona como um instrumento de política económica e social. Ao incentivar ou desencorajar determinadas práticas, o imposto reflete a visão do Estado sobre crescimento, equidade e sustentabilidade. Cada norma, cada ajuste legislativo, não é neutro: expressa escolhas coletivas sobre prioridades económicas e sociais, lembrando que a tributação corporativa é um espaço onde se encontram interesses públicos e privados, exigindo ponderação, ética e visão estratégica.
Por fim, esta obra pretende ir além da compreensão técnica, convidando o leitor a refletir sobre o IRC como um elemento dinâmico, que condiciona e é condicionado pelo mundo empresarial e económico. Que a leitura destas páginas desperte uma consciência crítica, uma capacidade de questionar e interpretar, e, acima de tudo, uma reflexão ética sobre o papel da fiscalidade na sociedade. O IRC, em última análise, não é apenas um imposto: é um instrumento de construção do futuro económico, social e ético das organizações e do país. Que esta reflexão inspire práticas mais conscientes, decisões mais fundamentadas e um olhar atento às complexidades do sistema fiscal, cultivando não apenas conhecimento, mas sabedoria na gestão e na interpretação das relações entre direito, práticas contabilísticas e economia.
Contudo, a compreensão plena do IRC exige ainda um último olhar sobre a relação estrutural que sustenta todo o sistema: a ligação indissociável entre o imposto, a contabilidade e a própria lógica da fiscalidade. Ao longo desta obra tornou-se evidente que o IRC não é apenas um conjunto de normas que disciplinam a tributação das pessoas coletivas. Ele representa antes o ponto de encontro entre três dimensões fundamentais da realidade económica e jurídica contemporânea.
A primeira dessas dimensões é a contabilidade. É nela que a atividade económica das empresas ganha forma mensurável, através do registo sistemático dos factos patrimoniais e financeiros que compõem a vida da organização. A contabilidade constitui, por assim dizer, a linguagem técnica através da qual a empresa se torna inteligível para o direito fiscal. Sem contabilidade organizada, o lucro empresarial permaneceria uma noção difusa, incapaz de ser objetivamente quantificada. Como sublinha Rui Morais, a contabilidade constitui o ponto de partida para a determinação do lucro tributável, ainda que o direito fiscal introduza correções destinadas a assegurar a justiça fiscal.
A segunda dimensão é a fiscalidade. O direito fiscal recebe a informação contabilística, mas não se limita a aceitá-la de forma automática. Através de correções, ajustamentos e regras próprias, o legislador reconstrói o resultado económico de modo a aproximá-lo daquilo que considera ser a verdadeira capacidade contributiva da empresa. O lucro tributável surge, assim, como o produto de uma operação jurídica que parte da contabilidade, mas que a transforma segundo critérios de justiça fiscal e de política económica.
É neste ponto que surge o terceiro elemento da trilogia: o próprio IRC enquanto mecanismo de articulação entre economia, contabilidade e direito. O imposto funciona como o instrumento através do qual o Estado converte o resultado económico das empresas em receita pública destinada à satisfação das necessidades coletivas. O IRC não existe isoladamente; ele depende da contabilidade para conhecer a realidade económica e da fiscalidade para a transformar em obrigação tributária.
A trilogia IRC-Contabilidade-Fiscalidade traduz, portanto, uma realidade estrutural do sistema tributário moderno. A empresa produz riqueza; a contabilidade traduz essa riqueza em números; e o direito fiscal determina a parcela dessa riqueza que deve contribuir para o financiamento do Estado. Entre estes três planos estabelece-se uma relação de interdependência que sustenta todo o edifício do imposto.
Compreender o IRC é, por isso, compreender esta relação triangular. O imposto deixa de ser visto como uma mera técnica de arrecadação de receitas e passa a revelar-se como parte integrante de um sistema mais vasto, onde economia, contabilidade e direito se interligam permanentemente. É nesta intersecção que o IRC encontra o seu verdadeiro significado e a razão pela qual ocupa um lugar central no sistema fiscal contemporâneo.
No fim deste percurso, torna-se claro que o IRC é mais do que um simples instrumento de tributação das empresas. Ele representa a convergência entre a realidade económica, a representação contabilística dessa realidade e a construção jurídica que a transforma em obrigação fiscal. É nesta articulação que reside a verdadeira lógica do sistema e é também nela que se encontra a chave para compreender o funcionamento do imposto sobre o rendimento das pessoas coletivas. A trilogia IRC-Contabilidade-Fiscalidade não é, portanto, apenas uma expressão conceptual; é a própria estrutura que sustenta o imposto e que explica o lugar central que este ocupa no sistema fiscal contemporâneo.